Kamate ponovno rastu
Nova tempirana bomba za građane? Od danas skuplji stambeni krediti

Ilustracija (Pexels)
Erste banka od danas ima više kamatne stope na stambene kredite, i to u prosjeku za 0,25 postotnih bodova. U obavijesti objavljenoj na web-stranici banke stoje novi uvjeti, prema kojima je fiksna kamatna stopa za stambeni kredit za cijelo razdoblje otplate (do 120 mjeseci) i bez hipoteke sada 3,45 posto za klijente, a 3,75 posto bez statusa klijenta.
Stambeni EKO krediti bez hipoteke sada imaju fiksnu kamatu od 3,35 posto za klijente, odnosno 3,65 posto bez statusa klijenta. I oni idu najviše do 120 mjeseci, odnosno do 10 godina.
Stambeni krediti uz hipoteku, te fiksnu kamatu do kraja otplate – koja se ovdje povećava do 360 mjeseci, odnosno do 30 godina – je 3,45 posto za klijente banke, te 3,75 posto za neklijente.
Ovi krediti uz kombiniranu kamatnu stopu sada imaju kamatu od 3,05 posto fiksno za prvih pet godina za klijente, a u nastavku ide promjenjiva kamata koja se formira kao zbroj šestomjesečnog euribora (kakav će biti u trenutku prelaska na promjenjivu stopu) plus 0,85 postotnih bodova marže.
Bez statusa klijenta sve je još malo skuplje, odnosno fiksna kamata u prvih 60 mjeseci (5 godina) iznosi 3,35 posto, a onda se nastavlja promjenjiva koju čini 6-mjesečni euribor plus 1,05 postotnih bodova.
Stambeni pak kredit uz hipoteku uz osiguranje, ako je kamata fiksna cijeli rok otplate (maksimalno 360 mjeseci), sada je 3,15 posto (do sada je bila 2,9 posto), a bez statusa klijenta po novom je 3,45 posto.
Kombinirana stopa u ovom slučaju nosi kamatnu stopu koja je fiksna u prvih pet godina, te uz status klijenta sada iznosi 2,75 posto (bila je 2,5 posto), a kasnije ide 6-mjesečni euribor plus 0,55 postotnih bodova koje dodaje sama banka.
Bez statusa klijenta, ovdje je kamata fiksna prvih pet godina 3,05 posto, a onda proimjenjiva 6-mjesečni euribor plus 0,75 postotnih bodova, itd.
Tempirana bomba
Erste banka ovime u biti prati i usklađuje se s tržišnim kretanjima gdje su kamatne stope već neko vrijeme u blagom porastu, pri čemu treba razlikovati kredite u otplati i nove.
Ovi u otplati, ako su odobravani uz promjenjivu stopu, već su im rate rasle, jer raste i međubankarska stopa, euribor, koja je sada već iznad 3 posto. Ona raste zbog odluka Europske središnje banke, koja je već dva puta od lipnja povećala ključne stope zbog inflacije.
Takvih je kredita tek 14 posto u otplati, a većina građana je zasad zaštićena, iako mahom imaju fiksne stope prvih desetak godina te još samo nisu došli u fazu promjenjivih.
Novi krediti sada polako pokazuju tendenciju rasta kamata, ali i tendenciju da se smanjuje udio fiksnih, kao i broj godina uz fiksnu stopu kod kombiniranih. Banke naime sve više uvode promjenjive stope što nove i buduće klijente stavlja u veliki kamatni rizik.
Praktički se to smatra novom kreditnom "tempiranom bombom". No, kako smo opisali, rastu i fiksne kamatne stope i one koje se odnose na fiksni dio otplate, pa je tako na tržištu teško naći kamatnu stopu, čak i nominalnu, a kamoli efektivnu, ispod 3 posto na stambeni kredit.
Zaba ima 2,99 posto. PBZ je pak primjerice tijekom rujna oglasio akciju s nešto nižim i posve fiksnim stopama do 30 godina, a onda se od danas ili sutra kamate vraćaju na višu razinu.
Konkretno, kod PBZ-a je ponuda za stambene kredite uz osiguranje i uz zalog na nekretnini za vrijeme akcijskog razdoblja bila 2,98 do 3,18 posto, dok je redovna, na koju se prelazi u listopadu 3,38 do 3,58 posto. Radi se o kamatama fiksnim za cijelo razdoblje otplate, do 30 godina.
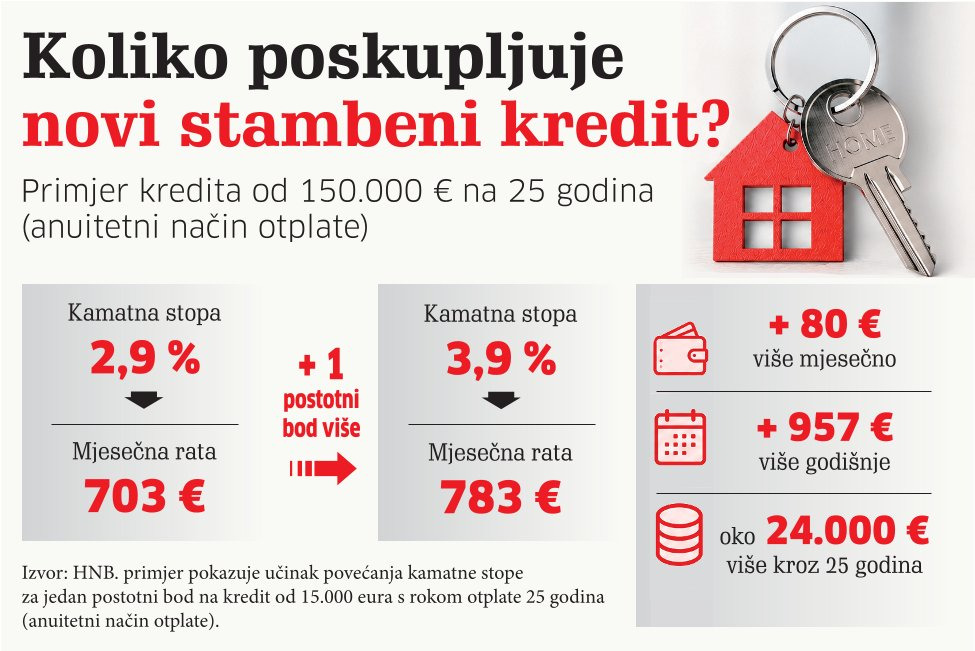
HNB: Za 1 postotni bod viša kamata znači 80 eura veću ratu
Iz HNB-a konstantno upozoravaju na sve veći udio kredita s promjenjivom stopom u ponudama banaka. Banke tako štite sebe, ali izlažu klijente kreditnom riziku.
U HNB-ovom podcastu, Ana Pisačić i Jelena Radosović iz HNB-a, objašnjavale su da kod kedita s dugim rokom otplate, stambenih, i mala promjena kamatne stope može imati značajan utjecaj na ukupni trošak.
Tako kredit od 150.000 eura na 25 godina, kada je kamata 2,9 posto, anuitet je oko 703 eura. Samo 1 postotni bod povećanja kamate, na 3,9 posto, znači i povećanje mjesečnog anuiteta za 80 eura, a na godišnjoj razini se to penje na 957 eura više.
Kod takve kamate bi na cijeli rok otplate to čak bilo 24.000 eura više za cijeli kredit. Rekle su da kod promjenjive stope postoji i mogućnost pada kamate, no to je rizik, jer – postoji i mogućnost rasta.
Zato se, ako se želi izbjeći kamatni rizik, preporuča ići na fiksnu kamatu na što duži rok, pa makar bila i veća, jer – bar znaš na čemu si. No, takvih je kredita sada manje, oni s kombiniranim stopama pak "istiskuju" fiksne dijelove, a k tome su zbog nešto više cijene u startu mnogima i nedostupniji.
Stroži omjeri i učešća
Uvjeti odobravanja kredita se za klijente dakle općenito pogoršavaju, ne samo zbog trendova rasta kamata, koje diktira ECB, nego i zbog postroženih uvjeta omjera rate kredita i plaća, te obaveznog učešća, što je uveo HNB, a kako bi građane zaštitio od prezaduženosti.
Usporava se naime ekonomski ciklus, a pomalo i rastu nenaplativi krediti. Sve ovo, uz činjenicu da su cijene nekretnina sve više, čini kredite, a onda i stanove koji se njima kupuju, još nedostupnijima i preskupima za sve veći broj građana, koji do stana više ne mogu ni na kredit.
Prodavatelji pak razmišljaju iz perspektive rastuće inflacije. Hrana i režije su sve skuplje, a onda to utječe i na cijene kvadrata. Mnogi kupuju nekretnine upravo kako bi se zaštitili od inflacije.


